
فخ الأدوات التقليدية في اقتصاد منقسم
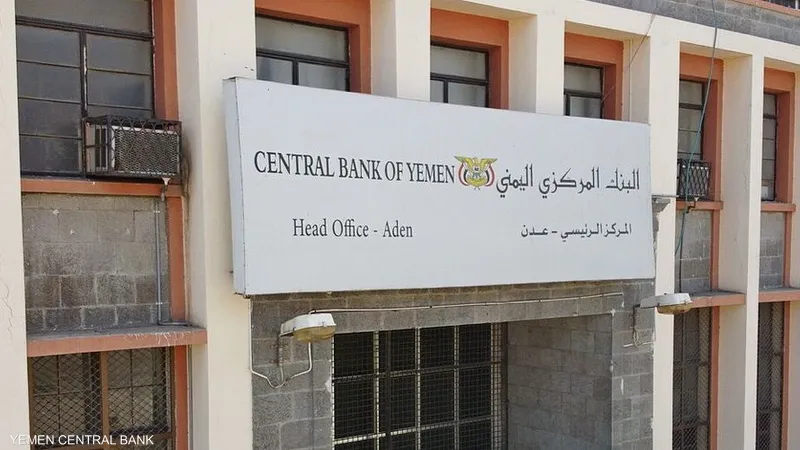
أصدر البنك المركزي في عدن قرارا بتحديد حد أدنى لسعر الفائدة على ودائع الادخار بالريال اليمني عند 18% سنويا، في خطوة تعكس تحوّلا واضحا نحو استخدام أدوات السياسة النقدية التقليدية لمحاولة ضبط السوق، لكن في اقتصاد لا تتحرك فيه السيولة بالكامل داخل القنوات الرسمية، لا يمكن قراءة هذا القرار كإجراء تقني بحت، بل كاختبار لقدرة الدولة على التأثير في سوق لم تعد تتحكم في مفاصله بالكامل.
بالتالي لا يصبح السؤال هل سعر الفائدة مرتفع أم منخفض، بل هل يستطيع سعر الفائدة أن يعمل أصلًا في اقتصاد خارج السيطرة؟
من حيث المبدأ يعكس رفع سعر الفائدة إلى هذا المستوى سياسة نقدية انكماشية تهدف إلى جذب السيولة إلى القطاع المصرفي، تقليل الكتلة النقدية المتداولة خارج البنوك، دعم قيمة العملة المحلية، وكبح الضغوط التضخمية، هذا يتسق مع الهدف المعلن للقرار في تعزيز الثقة بالنظام المصرفي وتشجيع الإيداع، لكن نجاح هذه الأدوات يفترض شرطا أساسيا هو أن تكون البنوك هي القناة الرئيسية لحركة السيولة، وهو ما لا ينطبق على الحالة اليمنية.
الاختلال ليس في مستوى سعر الفائدة، بل في البيئة التي يُطبّق فيها، فالاقتصاد في عدن يتسم بثلاث خصائص تقوّض فعالية هذا القرار، سيولة واسعة خارج النظام المصرفي، هيمنة السوق غير الرسمي على حركة النقد، ضعف الثقة المؤسسية بالبنوك. في مثل هذا الواقع لا يصبح سعر الفائدة أداة جذب، بل عرضا مشروطا: الإيداع مقابل التخلي عن المرونة والسيطرة على السيولة، الأمر الذي يجعل الاستجابة محدودة، وهو ما ينعكس في استمرار اعتماد شريحة واسعة من النشاط الاقتصادي على السيولة النقدية خارج البنوك، وضعف الإقبال على الإيداع رغم ارتفاع العائد.
في الأدبيات النقدية، تُوصف مثل هذه الحالة بما يُعرف بـ "ضعف آلية انتقال أثر السياسة النقدية"، حيث لا تنتقل قرارات البنك المركزي مثل سعر الفائدة، بشكل فعّال إلى بقية مكونات الاقتصاد، وفي هذا السياق لا تكمن المشكلة في الأداة نفسها، بل في القنوات التي يُفترض أن تنقل أثرها، والتي تبدو في الحالة اليمنية معطّلة أو محدودة الفاعلية.
رفع سعر الفائدة إلى 18% ليس إجراء محايدا، بل يحمل آثارًا مزدوجة، على جانب الودائع قد يحفّز بعض التحول نحو البنوك، لكنه يظل محدودا بسبب المخاطر غير الاقتصادية (الثقة، الاستقرار)، وعلى جانب الائتمان يرفع كلفة الاقتراض و يضعف النشاط الاقتصادي الرسمي، ويدفع المزيد من الأنشطة نحو السوق غير الرسمي، نتيجة لذلك يتحول القرار من أداة ضبط إلى أداة قد تعمّق الانقسام بين الاقتصاد الرسمي والموازي.
الأهم من ذلك، أن القرار نفسه يعكس مفارقة بنيوية، فسعر الفائدة مُحدد على الودائع بالريال بينما أسعار الفائدة على العملات الأجنبية محرّرة، وأسعار الإقراض تُترك للبنوك وفق تقديرها للمخاطر، هذا يعني أن السياسة النقدية نفسها تعمل داخل نظام مزدوج، وعليه لا تنتج أثرا موحدا، بل آثارا متفاوتة حسب القناة والسوق.
يمكن للقرار أن يحقق أثرا جزئيا في حالتين، إذا استهدف سيولة موجودة أصلا داخل النظام المصرفي، أو إذا ترافق مع إجراءات تعزز الثقة (ضمان الودائع، استقرار السياسات)، لكن في غياب ذلك، سيظل تأثيره محدودا وانتقائيا وغير قادر على إعادة تشكيل السوق.
لا يكشف قرار رفع سعر الفائدة في عدن قوة السياسة النقدية بقدر ما يكشف حدودها، ففي اقتصاد تتحرك فيه السيولة خارج البنوك، وتتحدد فيه الأسعار خارج القنوات الرسمية، لا يكفي رفع سعر الفائدة لإعادة ضبط السوق، وهنا لا يكون التحدي في مستوى الفائدة، بل في إعادة بناء القنوات التي تمنح للفائدة أثرها الحقيقي، لأن السياسة النقدية لا تفشل حين تكون أدواتها خاطئة، بل حين تعمل في اقتصاد لا يخضع لأدواتها.