
النفط بين معادلة السوق والأحداث الجيوسياسية
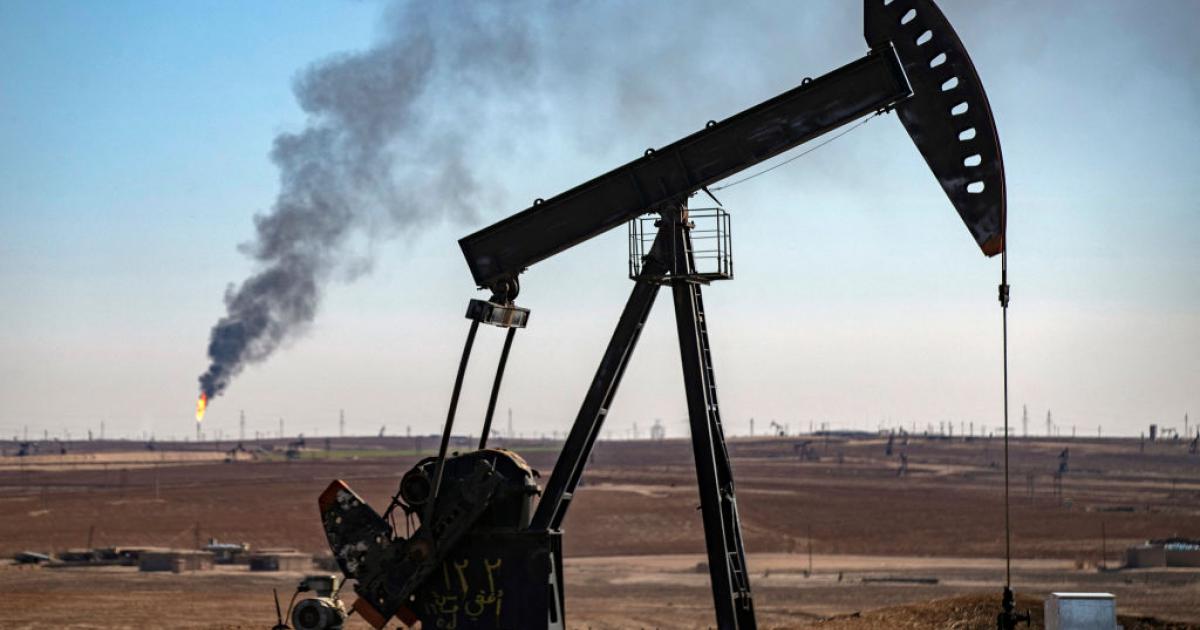
على الرغم من بروز التوترات في الشرق الأوسط طيلة السنوات الماضية، فقد بدا على نحو متزايد أن أسعار النفط العالمية تقيس قبل كل شيء ديناميات العرض والطلب في السوق وليس مجرد الأحداث الجيوسياسية، وفي الفترات الأخيرة، رغم توترات بين الولايات المتحدة وإيران أو بين القوى الكبرى في المنطقة، بقيت أسعار النفط مستقرة إلى حدٍ كبير مقارنةً بالعقود السابقة من التاريخ النفطي، وهو ما يسلّط الضوء على التحولات البنيوية في أسواق الطاقة.
من حيث الأرقام، تُظهر تقارير منظمة البلدان المصدرة للبترول (أوبك) أن الطلب العالمي على النفط يواصل النمو بوتيرة متوازنة، حيث تشير تقديرات الطلب إلى زيادة سنوية بنحو 1.3–1.4 مليون برميل يوميا في 2025–2026، مع استقرار نمو الطلب في الدول غير الأعضاء بالمنظمة بوتيرة أعلى منه في الدول الغنية.
في الوقت نفسه، تقلّص المعروض الفعلي مؤخرا في بعض الأسواق بسبب تضييق الإنتاج في دول مثل نيجيريا وليبيا، رغم أن "أوبك+" أظهرت قدرة على توازن السوق مع زيادة إنتاج دول أخرى أو بقاء طاقات احتياطية متاحة.
هذا التفاعل بين العرض والطلب هو الذي يعطي الأساس الفعلي لسعر النفط، ويمكن ملاحظته في المستويات الحالية لخام برنت الذي ظل خلال الفترة الأخيرة في نطاق حوالي 65–70 دولارًا للبرميل، رغم حالة الترقّب في الأسواق، لكن هذا لا يعني أن العوامل الجيوسياسية لا تؤثر؛ بل إن تأثيرها أصبح أكثر تعقيدا وتذبذبا مقارنة بالماضي.
في العقود السابقة، كانت الأحداث الكبرى مثل حظر النفط العربي في السبعينيات أو الثورة الإيرانية في نهاية الستينيات، تؤدي إلى ارتفاعات قياسية في الأسعار نتيجة لخوف السوق من انقطاع الإمدادات، أما اليوم، ومع زيادة قدرة الإنتاج العالمي وزيادة المخزونات، أصبحت الأسواق أكثر قدرة على امتصاص الصدمات على المدى القصير، ما قلّص إلى حد كبير من ربط السعر مباشرة بكل توتر سياسي صغير، كما أدّت سياسات الاحتياط والطاقة البديلة إلى تغيير هيكل الطلب بعض الشيء، بدفع الدول نحو تنويع مصادر الطاقة وخفض الاعتماد على النفط بشكل جزئي.
ومع ذلك، تظهر البيانات أن الأسواق لا تتجاهل الجغرافيا السياسية بالكامل. في أوائل فبراير 2026، ارتفعت أسعار النفط بنحو 3% بعد تصاعد التوترات بين الولايات المتحدة وإيران وتهديدات محتملة للملاحة في مضيق هرمز، وهو الممر الذي يمر عبره حوالي 20% من النفط العالمي.
كذلك، دفع تحذير من وزارة النقل الأمريكية بتجنّب السفن الأميركية للمناطق القريبة من إيران أسعار النفط للارتفاع بنحو 1.5%، رغم عدم حدوث أي انقطاع فعلي في الإمدادات.
من هذه الأمثلة يتبين أن العوامل الجيوسياسية تصبح عوامل مخاطرة مؤقتة تؤثر على الأسعار عبر علاوة المخاطرة (Risk Premium) وليس من خلال تغييرات فورية في توازن العرض والطلب.
غير أن نقطة التحوّل الحقيقية تظهر حين تنتقل الصدمة من مستوى التوتر السياسي إلى تهديد مباشر للإمدادات أو للممرات الحيوية. عندها، تعيد الأسواق تسعير المخاطر بالكامل، كما حدث تاريخيا عندما أصابت الاضطرابات الجيوسياسية منابع الإنتاج أو طرق التصدير الرئيسية، فارتفعت الأسعار بقوة، حتى لو كان ذلك لفترات محدودة.
بمعنى أخر، إذا تحوّلت المواجهة بين الولايات المتحدة وإيران من توترات دبلوماسية أو محاولات تصعيد محدودة إلى صراع واسع يشمل قصف قواعد عسكرية في دول الخليج أو ضرب المنشآت النفطية أو تعطيل الملاحة في مضيق هرمز، فإن هذا لن يبقى مجرد عامل مخاطر مؤقت؛ بل سيشكل انقطاعا محتملا في جزء كبير من العرض العالمي، وفي هذه الحالة، يتسارع ارتفاع الأسعار ليس فقط عبر علاوة المخاطرة، وإنما كنتيجة مباشرة لتراجع العرض المتاح في السوق.
يبقى الاقتصاد العالمي اليوم أكثر قدرة على امتصاص الصدمات مقارنة بالفترات الماضية، ففي كثير من الحالات، كانت وفرة المخزونات ووجود طاقات إنتاجية احتياطية لدى بعض الدول جوابا سريعا للحد من ارتفاع الأسعار الشديد. رغم ذلك، فإن نقطة التحوّل تبقى عندما يصيب الخطر بشكل مباشر الأساس المادي للإمدادات العالمية، الذي لا يمكن للسوق تجاهله أو امتصاصه بسهولة مهما كانت وفرة الطاقات الاحتياطية.
في الخلاصة، يمكن القول إن أسعار النفط ما زالت بطبيعتها محكومة بالأساسيات: العرض والطلب، لكن الأسواق لا تزال تعطي وزنا كبيرا للتطورات الجيوسياسية عندما تعكس مخاطر حقيقية على الإمدادات أو النقل. بعبارة أخرى، بينما قد لا تؤدي التوترات وحدها إلى ارتفاعات حادة في الأسعار، فإن تصعيدا يهدد بنقص فعلي في الإمدادات سيؤدي إلى ارتفاعات ملموسة في السوق كما حدث في الماضي.