
جراح المزارعين في سوريا
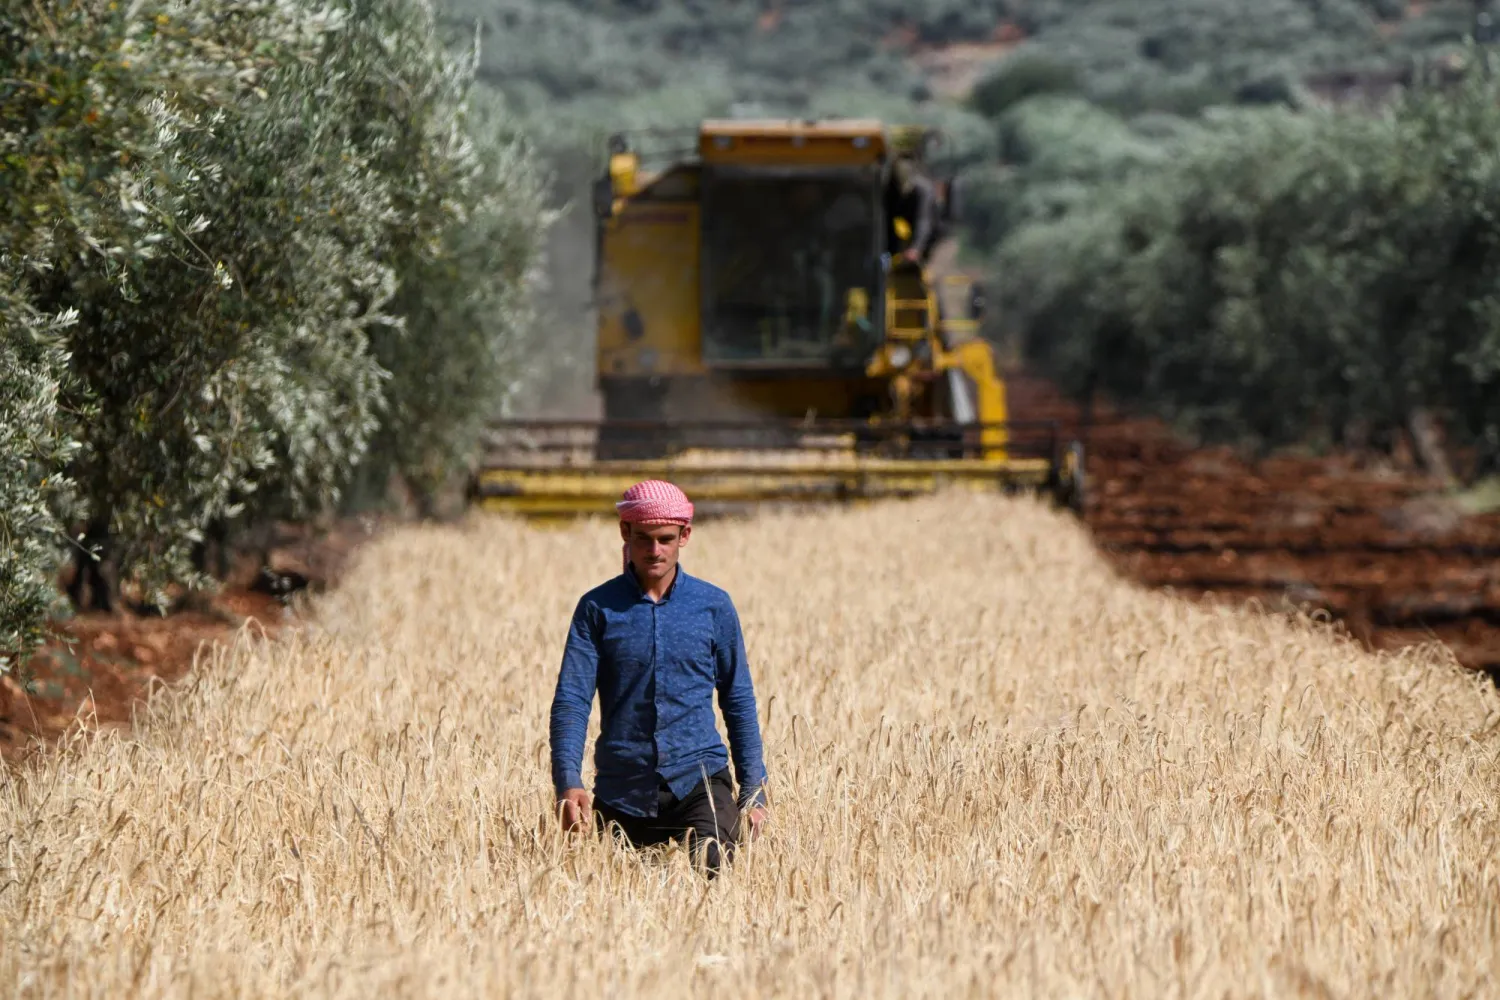

كانت حقول القمح والشعير تُشكل هوية المنطقة الشمالية الشرقية من سوريا، حيث تُهيمن الصدمات المناخية والانهيار الاقتصادي الآن على الحياة اليومية. بعد أكثر من عقد من الحرب، يعود الأمل في قدرة التأمين الزراعي على مساعدة المزارعين على تحمّل الخسائر المتكررة إلى الواجهة، هذه المرة وسط تجارب جديدة في أساليب التمويل المتناهي الصغر وإدارة المخاطر الريفية في جميع أنحاء المنطقة.
تطور التأمين في سوريا ببطء قبل الصراع. حيث اُستحدثت هيئة الإشراف على التأمين في سورية (SISC) عام 2005 بموجب المرسوم التشريعي 43 الناظم لأعمال قطاع التأمين، وضعت الهيئة إطاراً تنظيمياً وسمحت للشركات الخاصة بدخول قطاع لطالما هيمنت عليه المؤسسة العامة السورية للتأمين، لكن انتشار هذا القطاع بقي محدودا، إذ مثل قطاع التأمين لدى غالبية السوريين تأمين السيارات الإلزامي والتأمين الصحي الإلزامي لموظفي القطاع الحكومي بشقيه الإداري والاقتصادي.
في عام 2023 بلغ إجمالي أقساط التأمين المكتتبة في جميع فروع التأمين حوالي 291.4 مليار ليرة سورية، بزيادة قدرها 63% عن العام السابق، حيث كانت حصة المؤسسة العامة السورية للتأمين 53% من إجمالي الأقساط بينما حصة الشركات الخاصة، وعددها 12 شركة تأمين خاصة، 47%، أما مساهمة المناطق في شمال شرق سوريا (مناطق الإدارة الذاتية الديموقراطية) فلم تتجاوز 1% من إجمالي الأقساط، وتتمثل بشكل عام في التأمين الصحي الإلزامي لموظفي القطاع العام.
يمثل التأمين الزراعي جزءاً ضئيلاً جداً من هذا السوق، فرغم محاولات عديدة يعود تاريخها إلى ما يقرب العقدين منذ تأسيس هيئة الإشراف على التأمين، لا يوجد برنامج تأمين زراعي على مستوى البلاد. توقفت المشاريع التجريبية السابقة للمؤسسة العامة السورية للتأمين، مثل التأمين المحدود على محاصيل البندورة في المناطق الساحلية والبطاطا الشتوية في حماة، في ظل انعدام رغبة معيدي التأمين الإقليميين والدوليين في تبني هذه المنتجات وبالتالي فقدان إعادة التأمين بسبب انعدام الدراسات "الاكتوارية" الدقيقة عن التأمين بشكل عام والزراعي بشكل خاص. كما تأثرت الدراسات التحضيرية وضعفت الجهود التي كانت تبذلها هيئة الإشراف على التأمين خلال سنوات النزاع، وفقدت الكثير من الخطط معانيها بسبب حالة الفوضى وتوزع سلطات أمر الواقع في البلاد.
توفر الزراعة سبل العيش لشريحة كبيرة من السوريين، لا سيما في الشمال الشرقي، حيث تهيمن الزراعة البعلية وتربية الماشية. وقد أدت سنوات الجفاف وعدم انتظام هطول الأمطار وارتفاع تكاليف الزراعة إلى تفاقم هشاشة المجتمعات الريفية، حيث تشير التقارير الواردة من مديريات الزراعة المحلية في الحسكة ودير الزور إلى خسائر متكررة في المحاصيل في السنوات الأخيرة بسبب فترات الجفاف الطويلة وتراجع خصوبة التربة. كما تُظهر بيانات المناخ التي تنشرها وكالات دولية أن معدل هطول الأمطار في شمال شرق سوريا بين 2020-2024 انخفض بأكثر من 25% مقارنةً بمتوسط الفترة 1980-2010، إضافةً لارتفاع أسعار الوقود وضعف البنية التحتية والافتقار لأساليب الري الحديثة، لذا لا يزال خطر الخسارة المالية للمزارعين مرتفعاً.
ركزت شركات التأمين الخاصة التي ظهرت كجزء من الخطة الخمسية الحادية عشر عام 2005 والتحول لاقتصاد السوق الاجتماعي على فروع محددة من التأمين كالتأمين الإلزامي على السيارات، والصحة، والممتلكات، وكلها لا تمس الشريحة الأوسع من الشعب السوري، وتؤكد المقابلات التي أُجريت مع متخصصين في القطاع الزراعي في دمشق أن تقييم المخاطر الزراعية لم يُدمج بعد في محافظ الشركات الخاصة بل أنهم ليسوا مؤهلين بعد لطرح منتجات تأمينية في القطاع الزراعي.
وتوضح المهندسة الزراعية شماء عثمان (خبيرة زراعية في القامشلي)، أن المنطقة الشمالية الشرقية شهدت "انخفاضا ملحوظا في معدل هطول الأمطار وزيادة في شدة الحرارة، مما أدى إلى فشل كبير في المحاصيل خلال السنوات الأربع الماضية"، كما أشارت إلى أن غالبية المزارعين يعتمدون على مدخراتهم الشخصية أو الاقتراض غير الرسمي لإعادة الزراعة، واصفة الوضع بأنه "دورة مستمرة من الديون والاسترداد".
أما في دمشق مركز القرار التأميني، فالتأمين الزراعي يواجه قيداً ثلاثياً متمثلاً بنقص البيانات الموثوقة، وانعدام الجاذبية للمؤسسات الخارجية وبالتالي غياب الرغبة في إعادة التأمين، وصعوبة تحصيل الأقساط في اقتصاد قائم على النقد.
حتى قبل الصراع لم تكن هناك قاعدة بيانات منهجية لغلة المحاصيل أو نفوق الماشية، مما جعل حساب الأقساط شبه مستحيل. وحريّ بنا إضافة مسألة التصور العام، ففي بعض المناطق الريفية، يرتبط التأمين بالتدخل في القضاء والقدر، مما يُثير مقاومةً لدى المجتمعات المحافظة. وقد أثّر هذا التصور أيضا على أولويات السياسات، مُوجّها اهتمام الحكومة نحو التغطية الصحية وتغطية السيارات.
في بلد مجاور مثل تركيا يعمل مجمع التأمين الزراعي (TARSİM) كآلية مشتركة بين القطاعين العام والخاص ويدعم ثلثي المزارعين في البلاد. أما في الأردن فتُدير الحكومة صندوقاً لإدارة المخاطر الزراعية لتعويض الخسائر الناجمة عن الجفاف أو الصقيع. أما مصر، فقد أنشأت صندوقاً للتأمين التعاوني الزراعي، وتعمل مع المنظمات الدولية لتوسيع نطاق التغطية لتشمل المنتجين الريفيين، كما نفذت الوكالة اليابانية للتعاون الدولي (جايكا) مبادرة للتمويل الأصغر والتأمين الأصغر بين عامي 2015 و2017، بالتعاون مع هيئة الرقابة المالية واتحاد شركات التأمين في مصر. وقد وضع المشروع إطاراً تنظيمياً لمنتجات تأمين بسيطة ومنخفضة التكلفة في المناطق الريفية. وشمل تغطية تجريبية للإنتاج النباتي والحيواني، مدمجة في هياكل ائتمانية وتعاونية صغيرة النطاق، وتشير تقارير جايكا إلى أن هذا الإطار زاد من مشاركة الأسر الريفية التي كانت تفتقر سابقًا إلى آليات الحماية المالية.
تُظهر التجارب الإقليمية أن التأمين الزراعي يمكن أن يعمل ضمن أطر مشتركة بين القطاعين العام والخاص بمساعدة بيانات وأنظمة دعم، وفي سوريا وبصرف النظر عن مآلات المتغيرات السياسية، يتوجب على السلطات التعاون على ترسيخ الوعي التأميني في المناهج المدرسية وملازمة بوالص التأمين للمواطنين في مختلف القطاعات الحياتية، فالتأمين أسلوب حياة يعزز قيم المواطنة العادلة والرقي والكرامة. ولا بدّ أن يُشكل التأمين الزراعي أحد أهم محاور الثورة الاقتصادية المأمولة في سوريا ما بعد البعث، حيث تزول حالة عدم اليقين وحسابات الخسارة المتكررة للفلاحين لا سيما في شمال شرق البلاد.