
التحوّل الأخضر في البنوك المصرية
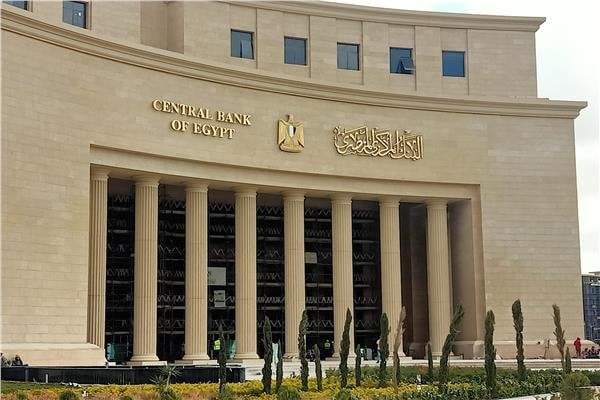

بين تصاعد أزمات المناخ وتزايد الضغوط الاقتصادية والاجتماعية، تتبدل أدوار البنوك في مصر والعالم، فهي لم تعد مجرد وسطاء ماليين، بل محركات تنمية تحدد وجهة الاستثمارات وترسم ملامح الاقتصاد القادم. وفي ظل هذا التحول، تتجه المصارف المصرية بخطى واثقة نحو "التمويل المستدام"، ليس خيارا تجميليا، بل ضرورة استراتيجية لضمان النمو، وإدارة المخاطر، واستعادة الثقة في الاقتصاد المصري.
أصدر البنك المركزي المصري عام 2022 الإطار الوطني للتمويل المستدام، الذي يعد نقطة تحول تاريخية في العمل المصرفي المحلي، فقد تحوّل مفهوم الاستدامة من مبادرة طوعية إلى التزام رقابي مُلزم، يفرض على البنوك دمج معايير البيئة والمجتمع والحوكمةفي سياساتها الائتمانية والاستثمارية، وإنشاء وحدات مختصة ومجالس إشراف لمتابعة التنفيذ.
لم يتأخر التطبيق، فبحسب بيانات البنك المركزي لعام 2025، تنفذ 31 مؤسسة مصرفية مصرية ما يزيد على 24 مبادرة للتمويل المستدام تشمل الطاقة المتجددة، الزراعة الذكية، تمويل المرأة، والشمول المالي، مما يعكس انتقال القطاع من مرحلة التصريحات إلى مرحلة التحول المؤسسي الحقيقي.
دعمت الدولة هذا التوجه بخطوات عملية، فأطلقت الإطار السيادي للتمويل المستدام بالتعاون مع البنك الأفريقي للتنمية، لتوجيه أدوات الدين العام نحو مشروعات خضراء واجتماعية، كما دشّنت مبادرة المشروعات الذكية الخضراء التي تشترط أن تراعي المشروعات الحكومية الجديدة المعايير البيئية، إلى جانب مبادرة "حياة كريمة" التي تمثل نموذجا للاستدامة الاجتماعية من خلال دمج التمويل، وتمكين المرأة، والبنية التحتية المستدامة. وبذلك، لم يعد التكامل بين الدولة والبنوك مجرد تنسيق إداري، بل شراكة استراتيجية في تمويل التنمية المستدامة.
التحول لم يقتصر على الخطط، فالبنوك المصرية بدأت التطبيق الفعلي. البنك التجاري الدوليأطلق أول سندات خضراء للشركات المصرية عام 2021 بقيمة 100 مليون دولار بدعم من مؤسسة "التمويل الدولية" لدعم مشروعات كفاءة الطاقة والمباني الخضراء، وأدخل تقييم المخاطر المناخية ضمن سياساته الائتمانية.
أما بنك مصر فكان أول من وقّع قرضا مرتبطا بالاستدامة في القطاع المالي المصري مع "البنك الأوروبي لإعادة الإعمار والتنمية" بقيمة 100 مليون دولار، يربط سعر الفائدة بمؤشرات أداء بيئية واجتماعية محددة.
بنك القاهرة أسس وحدة للتمويل الأخضر للمشروعات الصناعية، وتعاون مع IFC لتوسيع تمويل المناخ للشركات الصغيرة والمتوسطة، وفي مقدمة هذا التحول يقف البنك الأهلي الذي أصدر أول تقرير استدامة متكامل في السوق المصري عام 2021، وأنشأ إدارة متخصصة لمتابعة الأثر البيئي والاجتماعي، وخصص محفظة خضراء تفوق ملياري دولار لتمويل مشروعات الطاقة المتجددة وتحلية المياه والنقل النظيف، كما شارك البنك في تمويل مجمع للطاقة الشمسية بأسوان، وأطلق مبادرات رقمية للشمول المالي مثل "محفظة الفون كاش" و"بطاقات ميزة"، وحصل على جائزة أفضل بنك في الشرق الأوسط في التمويل المستدام لعام 2024 من مجلة The Banker البريطانية.
التجربة الدولية تُظهر أن التمويل المستدام لم يعد خيارا، بل إطارا حاكما للقطاع المالي العالمي. فرض الاتحاد الأوروبي لائحة التصنيف الأخضر التي تحدد بدقة الأنشطة المؤهلة كمستدامة، ما ألزم البنوك بالإفصاح عن انبعاثاتها وتأثير تمويلها على البيئة، وفي آسيا، أطلق البنك المركزي في سنغافورة منصة البيانات الخضراء الوطنية التي توحّد بيانات الاستدامة للشركات والمصارف في نظام رقمي واحد، مما عزز الشفافية والتقييم الدقيق للمخاطر. أما في أمريكا اللاتينية، فدمج البنك البرازيلي للتنمية معايير البيئة والمجتمع في سياسة القروض الحكومية، فحوّل البرازيل إلى واحدة من أكبر أسواق السندات الخضراء في الاقتصادات الناشئة.
إقليميا، تشهد الخليج العربي سباقا نحو التمويل المستدام، ففي السعودية أطلق بنك الرياض وبنك البلاد قروضا خضراء للصناعة والطاقة، بينما تبنّت الإمارات استراتيجية التمويل المستدام الوطنية 2031 التي تلزم البنوك بتخصيص نسب محددة من محافظها للأنشطة المستدامة، كما أطلق بنك أبوظبي الأول برنامج تمويل للتحول نحو الحياد الكربوني بقيمة 75 مليار دولار حتى 2030، وهو من أكبر البرامج في الشرق الأوسط.
في هذا السياق، تتميّز التجربة المصرية بأنها لا تنسخ النماذج الأوروبية أو الخليجية، بل تبني نموذجا وسطيا يجمع بين الواقعية الاقتصادية والالتزام البيئي والاجتماعي. فالإطار التنظيمي للبنك المركزي المصري يوازن بين الطموح والتنفيذ، ويمنح البنوك مرونة للتكيّف دون الإضرار بالسيولة أو العائد، أما التعاون المتنامي مع مؤسسات دولية وأجنبية فينقل المعرفة الفنية إلى الداخل المصري ويخلق فرص تمويل أرخص وأكثر تنوعاً.
الاستدامة لم تعد عبئا رقابيا، بل ميزة تنافسية، فمن يمتلك محفظة خضراء قوية سيحصل على تمويل دولي أرخص، ومن يفصح بصدق وشفافية سيجذب مستثمرين أكثر استقرارا. العائد في المستقبل لن يُقاس فقط بالربحية، بل أيضا بالعائد على الثقة، وهو رأس المال الأهم في عالم ما بعد الأزمات.
ما يحدث اليوم في مصر ليس حملة خضراء، بل نقلة فكرية تعيد تعريف العلاقة بين المال والمجتمع والبيئة، فالمصرف الذي كان يُقاس نجاحه بحجم الإقراض فقط، أصبح يُقاس أيضًا بأثر تمويله على التنمية والعدالة والموارد الطبيعية.
ومع استمرار القيادة التنظيمية للبنك المركزي، وتوسع البنوك الكبرى وعلى رأسها البنك الأهلي المصري وبنك مصر وغيرهم في إدماج معايير الاستدامة، تبدو مصر مؤهلة لتكون مركزا إقليميا للتمويل المستدام يخدم القارة الأفريقية والمنطقة العربية. الاستدامة لم تعد شعارًا على الغلاف، بل استثمارا في مستقبل أكثر عدلا، وأطول عمرا، وأعلى ربحية.